Durante el confinamiento por la COVID-19, gran parte del gasto en el comercio minorista se trasladó a Internet. Esto resultó beneficioso tanto para los comerciantes como para los consumidores, pero, en última instancia, provocó un aumento de las devoluciones y del fraude «amistoso».
A medida que la situación vuelve poco a poco a la normalidad, los compradores están regresando a las tiendas físicas. Lamentablemente, las devoluciones también están volviendo con ellos.
Los comerciantes tienen derecho a impugnar las devoluciones de cargo inválidas, pero para demostrar que una reclamación es infundada se requieren pruebas. Los comerciantes de tiendas físicas pueden tener una ventaja a la hora de recabar pruebas convincentes de las transacciones: los recibos impresos.
Cómo una medida de protección al consumidor se convirtió en fraude amistoso
En primer lugar, analicemos cómo surgió este problema.
Una devolución se produce cuando un cliente solicita a su banco que anule una transacción. Las devoluciones, que constituyen una importante garantía para los titulares de tarjetas, estaban pensadas únicamente para casos de fraude delictivo o abuso por parte del comerciante, como el cobro excesivo deliberado.
Las devoluciones ofrecen a los titulares de tarjetas un último recurso en situaciones en las que el comerciante no puede —o no quiere— realizar un reembolso. El sistema funciona bastante bien en esas condiciones, pero hoy en día el proceso se utiliza con mayor frecuencia para cometer «fraude amistoso».
El fraude «amigable» se produce cuando los clientes aprovechan el sistema de devoluciones para obtener un reembolso inmerecido. Esto puede ser involuntario; cuando un titular de tarjeta ve un cargo desconocido en su extracto, la reacción automática suele ser llamar al banco, no al comerciante.
Por otra parte, el titular de la tarjeta podría estar intentando deliberadamente obtener mercancía gratis. Se trata de una práctica denominada «hurto cibernético». La estafa funciona así: el titular de una tarjeta realiza una compra en una tienda física y, a continuación, llama al banco. Afirma que no puede resolver el problema con el comerciante y solicita que se anule el cargo. De este modo, el comprador se queda con la mercancía, pero recupera su dinero.
Irónicamente, lo que comenzó como un mecanismo de protección del consumidor se ha convertido en una herramienta que los consumidores utilizan para robar a los comerciantes.
«¡El fraude amistoso no ocurre en las tiendas físicas!»
Históricamente, el fraude amistoso ha sido un problema más propio del comercio electrónico; la mayoría de las reclamaciones siguen produciéndose en el ámbito de las transacciones sin presencia física de la tarjeta. Sin embargo, eso no significa que los comerciantes con tiendas físicas puedan ignorar la amenaza.
La realidad es que el fraude amistoso se ha convertido en una amenaza creciente para los comerciantes en su conjunto, según las conclusiones del informe «2022 Chargeback Field Report», publicado recientemente.
El estudio, una iniciativa conjunta de Chargebacks911 y Card Not Present, se basa en los resultados de una encuesta realizada a más de 300 comerciantes minoristas de todos los sectores. De los encuestados, casi dos tercios afirmaron que el abuso de las devoluciones —el fraude amistoso— había aumentado en los últimos tres años.
Como se ha mencionado anteriormente, los comerciantes tienen derecho a impugnar las devoluciones de cargo injustificadas. Sin embargo, para que se anule una devolución de cargo ilegítima, el minorista debe demostrar que la reclamación del cliente es falsa. En el caso de las ventas en tienda, es aquí donde entran en juego los tickets de caja impresos.
Cómo funcionan los recibos a favor del comerciante
Para comprender el papel que pueden desempeñar los recibos en la lucha contra el fraude amistoso, es importante saber cómo se supone que funciona el proceso.
Cuando el titular de una tarjeta llama a su banco para impugnar un cargo, el banco suele indicarle que intente resolver el asunto directamente con el comerciante. Si el cliente afirma que ya lo ha intentado, es probable que la impugnación derive en una devolución de cargo. Los fondos de la transacción se retiran de la cuenta del comerciante y se devuelven al titular de la tarjeta. Es posible que el comerciante no sea informado de ello hasta varios días después.
Esto puede parecer injusto, pero, una vez más, los comerciantes pueden impugnar la reclamación mediante el proceso de «representment», que consiste en proporcionar al banco pruebas convincentes que demuestren que la transacción era válida.
En ocasiones, bastará con una copia de los detalles de la transacción. Algunas soluciones de punto de venta en tiendas físicas registran y almacenan copias de los recibos, y pueden enviarlas en respuesta a la solicitud del banco.
Esto parece práctico, pero puede que no sea la mejor opción. Aunque los archivos digitales funcionan en la mayoría de los casos, los archivos electrónicos son más susceptibles de ser manipulados. Esto significa que el banco puede exigir más pruebas.
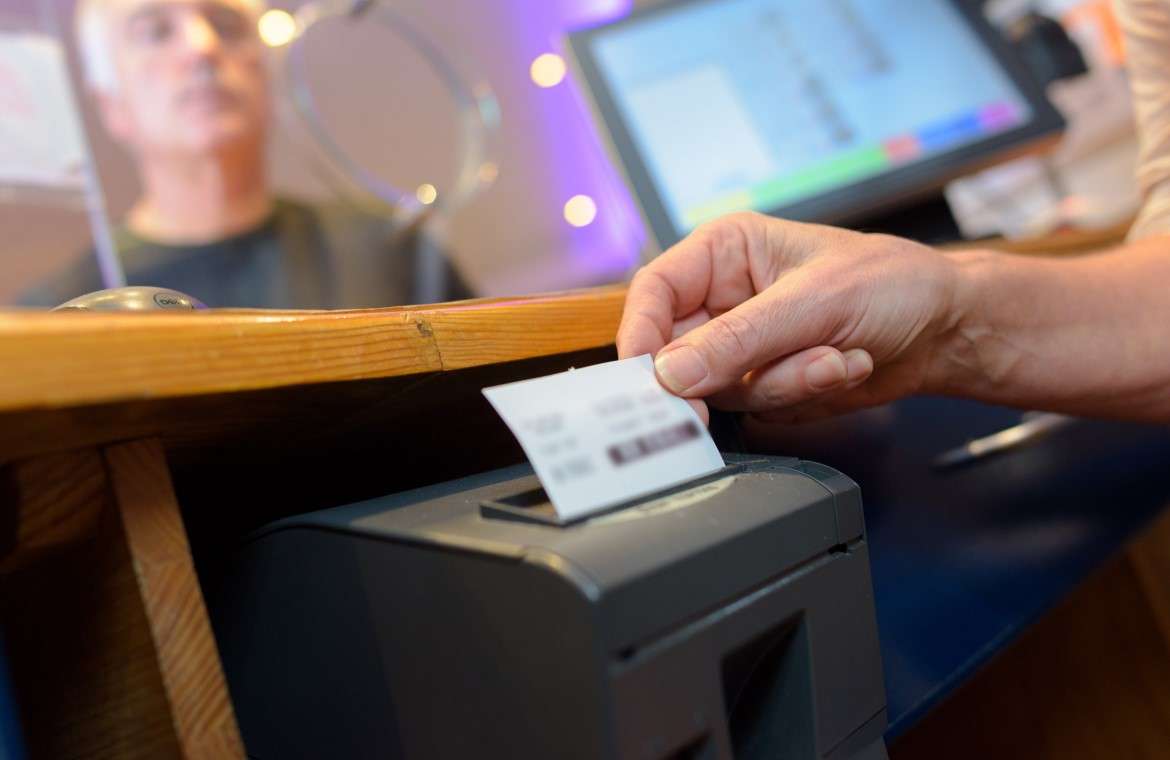
Los comerciantes en línea no tienen realmente otra opción, pero en el caso de las ventas presenciales, una copia escaneada de un recibo impreso en papel puede resultar más eficiente y rentable. Es difícil rebatir la validez de un recibo impreso. Los detalles están, literalmente, todos ahí, negro sobre blanco.
Si el banco considera que la reclamación del cliente es infundada, puede anular la devolución. Sin embargo, no impugnar la devolución significa que el estafador podría quedarse tanto con el producto como con el reembolso.
Los recibos físicos también pueden reforzar las medidas de prevención
Lamentablemente, el comerciante deberá asumir una comisión por devolución no reembolsable, independientemente de que la devolución se revoque o no. Esto significa que prevenir las devoluciones suele ser más eficaz que impugnarlas.
Existen numerosas medidas que los comerciantes pueden adoptar para prevenir las devoluciones derivadas de errores o de actividades delictivas. Sin embargo, el «fraude amistoso» del que hemos estado hablando se produce tras la transacción; resulta difícil prevenir algo que ni siquiera se detectará hasta días o semanas después de que haya ocurrido. Los estafadores lo saben y han aprendido a aprovecharse del sistema.
Es posible que el comerciante pueda presentar un recibo electrónico que contenga información suficiente para invalidar la reclamación del titular de la tarjeta. Sin embargo, el estafador apuesta a que no será así.
Un recibo impreso es otra historia. Para un ladrón cibernético, un recibo impreso con nombres, fechas, precios y datos de la tarjeta truncados es como ver un registro del delito antes incluso de que se haya cometido. Con solo echar un vistazo, resulta obvio que el comerciante dispone de demasiadas pruebas como para que la estafa funcione. El recibo indica que es hora de pasar a un objetivo más fácil.
El valor de los recibos: impresos y digitales
No hay forma de evitarlo: los recibos tienen un gran valor y forman parte indiscutible de la vida cotidiana.
Conclusión
Los recibos electrónicos de las transacciones son útiles, pero la tecnología puede ser objeto de abuso y los sistemas pueden ser pirateados. Los recibos impresos pueden beneficiar a los comerciantes de muchas maneras, entre ellas la gestión y la prevención de las devoluciones de cargo.
Disponer de un registro físico de las transacciones puede simplificar la reclamación y aumentar las probabilidades de éxito. Al mismo tiempo, un recibo impreso puede disuadir a los posibles autores de fraudes «amigables» de llevar a cabo sus estafas en otros lugares. Para los comerciantes con establecimientos físicos, se trata de una situación en la que todos salen ganando.
Artículo de autor invitado escrito por Monica Eaton-Cardone, directora de operaciones y cofundadora de Chargebacks911