Pendant le confinement lié à la Covid, une grande partie des dépenses de consommation s’est déplacée vers le commerce en ligne. Cette évolution a été bénéfique tant pour les commerçants que pour les consommateurs, mais elle a finalement entraîné une forte augmentation des rétrofacturations et des fraudes « amicales ».
À mesure que la situation revient lentement à la normale, les acheteurs reviennent dans les magasins physiques. Malheureusement, les rejets de prélèvement reviennent eux aussi.
Les commerçants ont le droit de contester les rétrofacturations injustifiées, mais pour prouver qu’une réclamation est infondée, il faut des preuves. Les commerçants traditionnels peuvent disposer d’un avantage lorsqu’il s’agit de recueillir des preuves de transaction convaincantes : les tickets de caisse imprimés.
Comment une mesure de protection des consommateurs s’est transformée en fraude amicale
Commençons par examiner comment ce problème est apparu.
Un rejet de débit survient lorsqu’un client demande à sa banque d’annuler une transaction. Mesure de protection importante pour les titulaires de carte, les rejets de débit n’étaient initialement prévus que pour les cas de fraude criminelle ou d’abus de la part du commerçant, tels que la surfacturation délibérée.
Les rétrofacturations constituent un dernier recours pour les titulaires de carte dans les situations où le commerçant ne peut pas — ou ne veut pas — procéder à un remboursement. Le système fonctionne assez bien dans ces conditions, mais de nos jours, ce processus est plus couramment utilisé pour commettre une fraude amicale.
On parle de « fraude amicale » lorsque des clients exploitent le système de rejet de débit pour obtenir un remboursement indu. Cela peut être involontaire : lorsqu’un titulaire de carte constate un prélèvement non identifié sur son relevé, sa réaction instinctive est souvent d’appeler la banque, et non le commerçant.
D’un autre côté, le titulaire de carte peut tenter délibérément d’obtenir des marchandises gratuitement. Il s’agit d’une pratique appelée « vol à l’étalage en ligne ». L’arnaque fonctionne ainsi : un titulaire de carte effectue un achat dans un magasin physique, puis appelle la banque. Il prétend ne pas pouvoir résoudre le problème avec le commerçant et demande l’annulation du prélèvement. L’acheteur conserve alors la marchandise, tout en récupérant son argent.
Ironiquement, ce qui était à l’origine un mécanisme de protection des consommateurs est devenu un outil que ces derniers utilisent pour voler les commerçants.
« La fraude amicale n’existe pas dans les magasins physiques ! »
Historiquement, la fraude amicale a davantage posé problème dans le commerce électronique ; la plupart des réclamations concernent encore les transactions sans présentation de la carte. Cela ne signifie toutefois pas que les commerçants traditionnels puissent ignorer cette menace.
En réalité, la fraude amicale est devenue une menace croissante pour l’ensemble des commerçants, selon les conclusions du rapport « 2022 Chargeback Field Report » publié récemment.
Cette étude, fruit d’une collaboration entre Chargebacks911 et Card Not Present, s’appuie sur les résultats d’une enquête menée auprès de plus de 300 commerçants de détail issus de tous les secteurs d’activité. Parmi les personnes interrogées, près des deux tiers ont déclaré que les abus en matière de rétrofacturation — c’est-à-dire la fraude amicale — avaient augmenté au cours des trois dernières années.
Comme mentionné précédemment, les commerçants ont le droit de contester les rétrofacturations injustifiées. Pour faire annuler une rétrofacturation illégitime, le commerçant doit toutefois démontrer que la réclamation du client est fausse. Pour les ventes en magasin, c’est là que les tickets de caisse imprimés entrent en jeu.
Comment les tickets de caisse jouent en faveur du commerçant
Pour comprendre le rôle que peuvent jouer les tickets de caisse dans la lutte contre la fraude amicale, il est important de savoir comment le processus est censé fonctionner.
Lorsqu’un titulaire de carte appelle sa banque pour contester un prélèvement, celle-ci lui conseille généralement d’essayer de résoudre le problème directement avec le commerçant. Si le client indique qu’il a déjà essayé, le litige débouchera probablement sur un rejet de débit. Les fonds correspondant à la transaction sont prélevés sur le compte du commerçant et restitués au titulaire de la carte. Il se peut que le commerçant n’en soit informé que plusieurs jours plus tard.
Cela peut sembler injuste, mais là encore, les commerçants peuvent contester la réclamation par le biais d’une procédure de contestation, qui consiste à fournir à la banque des preuves convaincantes démontrant que la transaction était valide.
Parfois, une copie des détails de la transaction suffit. Certaines solutions de point de vente en magasin physique enregistrent et stockent des copies des tickets de caisse, et peuvent les envoyer en réponse à la demande de la banque.
Cela semble pratique, mais ce n’est peut-être pas le meilleur choix. Si les fichiers numériques conviennent dans la majorité des cas, les fichiers électroniques sont plus susceptibles d’être falsifiés. Cela signifie que la banque peut exiger davantage de preuves.
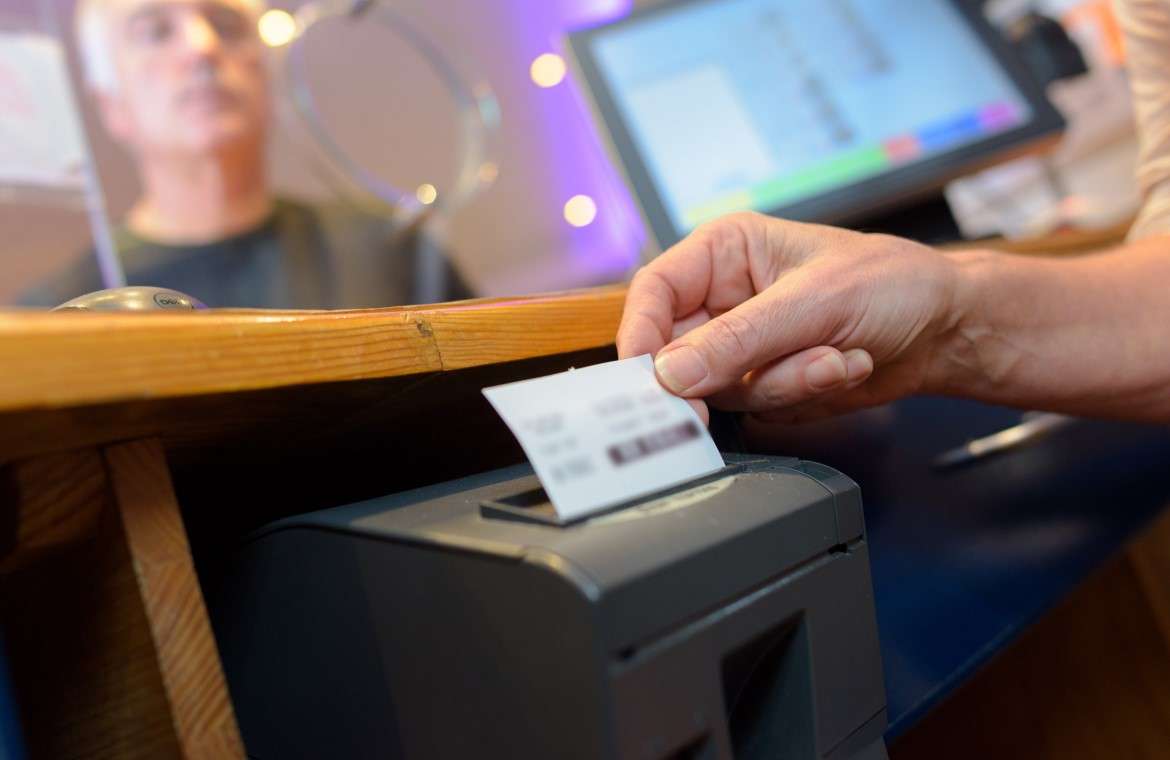
Les commerçants en ligne n’ont pas vraiment d’autre option, mais pour les ventes en magasin, une copie numérisée d’un ticket de caisse imprimé sur papier peut s’avérer plus efficace et plus économique. Il est difficile de contester un ticket de caisse imprimé. Tous les détails y figurent littéralement noir sur blanc.
Si la banque estime que la réclamation du client est injustifiée, elle peut annuler le rejet de débit. Ne pas contester le rejet de débit signifie toutefois que le fraudeur pourrait se retrouver à la fois avec le produit et avec un remboursement.
Les reçus physiques peuvent également renforcer les efforts de prévention
Malheureusement, le commerçant devra s’acquitter de frais de rejet de débit non remboursables, que celui-ci soit annulé ou non. Cela signifie qu’il est généralement plus efficace de prévenir les rejets de débit que de les contester.
Il existe de nombreuses mesures que les commerçants peuvent prendre pour prévenir les rétrofacturations résultant d’erreurs ou d’activités criminelles. Cependant, la « fraude amicale » dont nous avons parlé intervient après la transaction ; il est difficile de prévenir quelque chose que vous ne verrez même pas avant plusieurs jours, voire plusieurs semaines, après les faits. Les fraudeurs le savent et ont appris à exploiter le système.
Il est possible que le commerçant soit en mesure de produire un reçu électronique contenant suffisamment d’informations pour invalider la réclamation du titulaire de la carte. Le fraudeur parie toutefois que ce ne sera pas le cas.
Un ticket de caisse imprimé, c’est une autre histoire. Pour un voleur à l’étalage en ligne, un ticket de caisse imprimé comportant des noms, des dates, des prix et des données de carte tronquées revient à voir la trace du délit avant même qu’il ne soit commis. Un simple coup d’œil suffit pour constater que le commerçant dispose de trop de preuves pour que l’arnaque fonctionne. Le ticket de caisse indique qu’il est temps de passer à une cible plus facile.
L’intérêt des reçus : imprimés et numériques
C’est indéniable : les tickets de caisse ont une grande valeur et font indéniablement partie de notre quotidien.
Conclusion
Les reçus de transactions électroniques sont utiles, mais la technologie peut faire l’objet d’abus et les systèmes peuvent être piratés. Les reçus imprimés peuvent présenter de nombreux avantages pour les commerçants, notamment en matière de gestion et de prévention des rétrofacturations.
Disposer d’une trace physique des transactions peut simplifier les procédures de contestation et augmenter les chances de succès. Parallèlement, un reçu imprimé peut dissuader les fraudeurs « bien intentionnés » de mener leurs escroqueries ailleurs. Pour les commerçants traditionnels, c’est une situation gagnant-gagnant.
Article rédigé par Monica Eaton-Cardone, directrice des opérations et cofondatrice de Chargebacks911